Содержание статьи
Вместо длительных судебных процедур граждане России могут воспользоваться внесудебным банкротством через МФЦ. Этот вариант позволяет легально избавиться от долгов, избежав сложных разбирательств. Рассказываем, чем он отличается от классического банкротства и как начать процесс.
Что такое банкротство и зачем оно нужно?
Банкротство — это официальный статус, подтверждающий невозможность человека или организации выполнять долговые обязательства. Процедура регулируется законом № 127-ФЗ «О несостоятельности». С 2020 года физические лица получили право обращаться за банкротством через МФЦ, что упростило процесс для многих граждан.
Важно: банкротство — серьёзное решение с долгосрочными последствиями. Однако для некоторых это единственный способ избавиться от неподъёмных долгов.
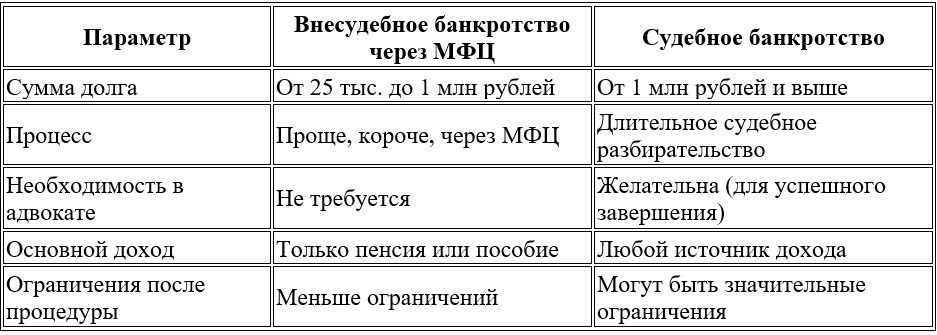
Внесудебное и судебное банкротство: ключевые отличия
- Сумма долга. Через МФЦ — от 25 тыс. до 1 млн рублей; через суд — от 1 млн рублей.
- Сроки. Через МФЦ — до 6 месяцев; через суд — год и более.
- Доход. Через МФЦ — только пенсия/пособия; через суд — любой источник.
- Имущество. Через МФЦ — отсутствует; через суд — может быть изъято.
- Юридическая помощь. Через МФЦ — не требуется; через суд — рекомендуется.
Условия для внесудебного банкротства
- Закрытое исполнительное производство — пристав должен прекратить взыскание из-за отсутствия имущества (проверьте статус на сайте ФССП или Госуслуг).
- Социальный доход — основным источником должны быть пенсия, пособия или выплаты по уходу за ребёнком.
- Сумма долга — в пределах 25 тыс. – 1 млн рублей.
Если условия соблюдены, подайте заявление в МФЦ. Через полгода долги спишут.
Когда выбирать судебное банкротство?
- Долг превышает 1 млн рублей.
- У должника есть имущество (квартира, машина и т.д.), которое можно реализовать.
- Процесс требует участия юриста и подачи иска в арбитражный суд.
Последствия банкротства
- Кредитные ограничения — сложности с получением займов на 3–5 лет.
- Запрет на руководящие должности — 3 года нельзя быть директором или учредителем бизнеса.
- Выезд за границу — возможны временные ограничения.
Плюсы и минусы процедур
- Через МФЦ: быстро, дёшево, но доступно не всем.
- Через суд: позволяет списать крупные долги, но требует времени и денег.
Ответы на частые вопросы
1. Если есть непостоянный доход, можно ли стать банкротом?
Да, но только через суд. Внесудебная процедура доступна только при социальных выплатах.
2. Что происходит с имуществом?
При банкротстве через МФЦ его не изымают. В судебном порядке — могут продать для погашения долгов.
3. Повторное банкротство — разрешено через 5 лет после первой процедуры.
Как начать?
Через МФЦ:
- Проверьте статус исполнительного производства.
- Соберите документы (справки о доходах, долгах).
- Подайте заявление в МФЦ.
Через суд:
- Получите консультацию юриста.
- Подайте иск в арбитражный суд.
Реальные примеры
- Мужчина, 52 года: долг 500 тыс. рублей из-за болезни. Через 6 месяцев внесудебного банкротства — долги списаны.
- Женщина, 30 лет: судебное банкротство привело к продаже квартиры для покрытия долга.
Полезные ресурсы
- Сайт ФССП: fssp.gov.ru
- Госуслуги: gosuslugi.ru
Вывод
Банкротство — инструмент, который требует взвешенного подхода. Выбирайте процедуру, учитывая свои обстоятельства и последствия.
- Внесудебное банкротство через МФЦ подходит при долге от 25 тыс. до 1 млн рублей, закрытом исполнительном производстве и социальном доходе.
- Если долг больше 1 млн рублей, есть имущество или непостоянный доход — путь через арбитражный суд, лучше с юристом.
- Банкротство имеет долгосрочные последствия: ограничения по кредитам, руководящим должностям и выезду за границу.
- Повторное банкротство разрешено через 5 лет после первой процедуры.
Материал носит информационный характер и не заменяет консультацию юриста.
Опыт и практика
Автор — Сергей, практикующий юрист и адвокат, основатель Librabit. Опыт — более 20 лет. Каждую статью пишу по реальной практике и действующему законодательству.
Свежие разборы выходят ещё и в Дзене и в Telegram @librabit.
Информация на сайте не является юридической консультацией.